Um fluxo de caixa útil mostra quando o dinheiro realmente entra e sai da hospedagem. Para montá-lo, você não precisa começar por uma planilha complexa. Primeiro, escolha um período, registre o saldo disponível no início e anote recebimentos e pagamentos pelas datas em que se concretizam.
Essa rotina responde a uma pergunta prática: quanto caixa ficará disponível ao fim do período, considerando as movimentações registradas? Ela não calcula, por si só, lucro nem substitui a contabilidade. A seguir, veja como organizar as linhas, conferir os registros e evitar que previsões se misturem com valores já realizados.
Defina o período e o saldo de partida
Escolha uma janela que ajude a acompanhar os compromissos da operação. Um hotel pode começar com o movimento de uma semana e, depois, montar uma visão para outras datas. O essencial é usar a mesma regra de início e fim em todas as linhas daquele quadro.
O saldo inicial deve refletir recursos disponíveis no começo da janela. Confira as contas bancárias e outros valores que a empresa realmente pode movimentar. Não some limites de crédito como se fossem saldo próprio. Também não carregue para o novo período um número estimado sem conferir o fechamento anterior.
Em seguida, separe o que já aconteceu daquilo que ainda está previsto. Uma coluna para “realizado” e outra para “previsto” pode ajudar. Use rótulos explícitos e atualize a situação quando o recebimento ou o pagamento ocorrer. Assim, uma reserva futura não aparece como dinheiro recebido só porque a hospedagem está confirmada.
Registre entradas pela data do recebimento
Para cada entrada, anote origem, valor e data em que o recurso ficou disponível. Uma reserva paga antecipadamente pode gerar um recebimento agora, enquanto uma venda no cartão pode ser liquidada em outra data. Portanto, não use automaticamente a data da reserva, da hospedagem ou da emissão do comprovante como data de entrada no caixa.
Se o dinheiro ainda não caiu, registre-o como previsto, não como realizado. Quando a data de liquidação mudar, atualize a projeção e preserve uma nota curta sobre o motivo. Essa diferença entre expectativa e recebimento efetivo é central para entender o caixa.
O material técnico do Sebrae sobre fluxo de caixa também separa a entrada pela data em que o valor se torna disponível. A orientação ajuda a organizar o registro, mas cada contrato e forma de pagamento pode ter particularidades que a equipe deve conferir nos documentos e extratos.
Anote pagamentos e saídas sem duplicar valores
Para cada pagamento, registre beneficiário, finalidade, valor, vencimento e data efetiva de saída. Se uma conta vence no dia 10, mas o hotel paga no dia 8, o fluxo realizado deve mostrar a saída no dia 8. No quadro de previsão, mantenha o vencimento esperado e ajuste-o quando o pagamento se confirmar.
Além disso, tenha cuidado com parcelas e comprovantes. Lançar o valor total de uma compra e, além disso, cada parcela como saída duplica o compromisso. Escolha uma convenção que mostre o que o hotel pagará em cada período. Para compromissos ainda não pagos, registre a parcela prevista uma única vez.
Reembolsos, estornos e tarifas podem alterar o valor líquido recebido. Registre cada movimentação de acordo com o extrato e relacione-a à operação correspondente. Se o extrato reunir várias vendas em um único crédito, mantenha uma referência que permita conferir o total com os registros de origem.
Calcule o saldo final com uma fórmula simples
Depois de reunir os lançamentos do período, aplique a conta:
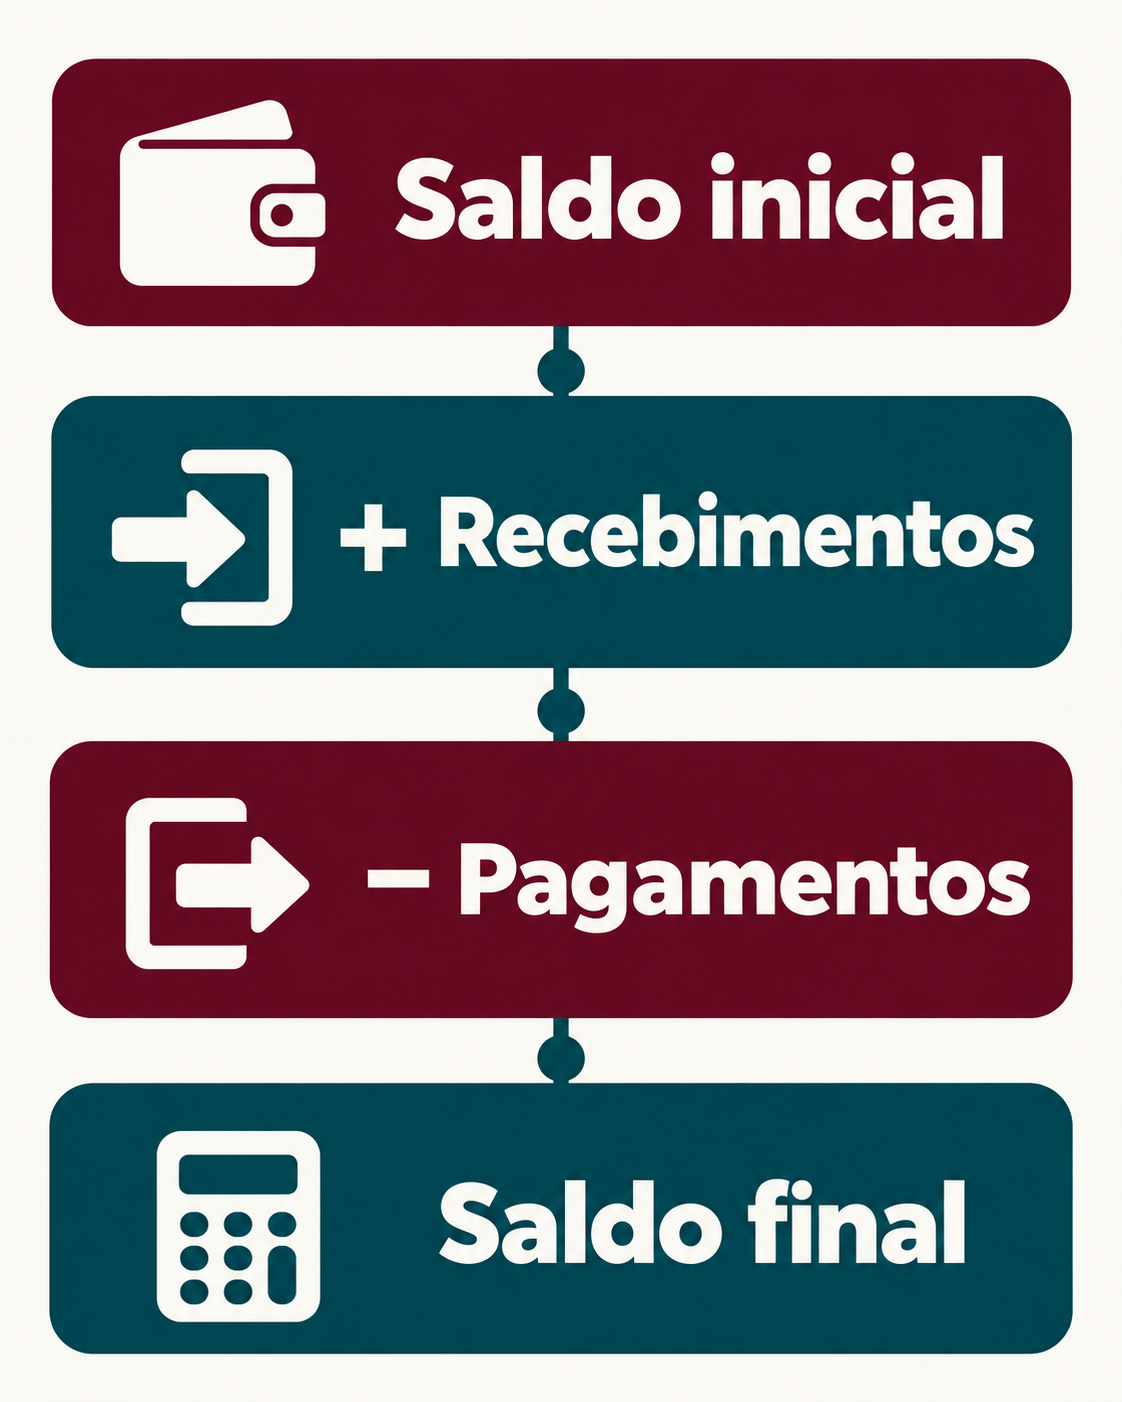
Saldo inicial + recebimentos efetivos − pagamentos realizados = saldo final
Exemplo hipotético: um hotel começa a semana com R$ 8.000 disponíveis. Durante a semana, recebe efetivamente R$ 12.500 e paga R$ 9.300. Portanto, R$ 8.000 + R$ 12.500 − R$ 9.300 = R$ 11.200 de saldo final. A conta descreve somente o caixa dessa janela; não indica lucro, rentabilidade ou se todo o valor pode ser usado sem considerar outros compromissos.
O saldo final passa a ser o saldo inicial da próxima janela, desde que a equipe concilie os registros e confirme o valor disponível. Caso apareça uma diferença, não a esconda em uma linha de ajuste genérica. Confira datas, valores, tarifas, pagamentos pendentes e lançamentos repetidos. Registre o ajuste somente depois de entender e documentar a causa.
Confira a projeção sem tratá-la como garantia
O mesmo quadro pode ajudar a projetar datas futuras, mas a previsão precisa ficar separada do realizado. Liste recebimentos esperados e pagamentos conhecidos, indique quais valores ainda são incertos e atualize o quadro quando a situação mudar. Essa projeção organiza perguntas; ela não assegura que todos os recebimentos ocorrerão na data estimada.
Em particular, mantenha reservas, vendas, recebimentos e saldo como informações distintas. Uma reserva pode ser cancelada; separadamente, o pagamento associado pode ser creditado em outra data, conforme o meio usado e as condições acordadas. Registre o cancelamento no controle da reserva e lance a entrada no fluxo somente quando o valor ficar disponível. Se o hotel já recebeu o pagamento e depois fizer um estorno ou reembolso, registre a saída correspondente na data em que ela ocorrer. Um depósito recebido aumenta o caixa naquele dia, mas não se transforma automaticamente em lucro ou recurso livre: a hospedagem pode gerar obrigações e custos futuros.
Trate transferências internas sem duplicar movimentações
Uma transferência entre duas contas do próprio hotel muda onde o dinheiro está, mas não cria um novo recebimento externo. Se o fluxo consolidar todas as contas, não conte a transferência como nova entrada nem como nova despesa; registre apenas o movimento entre contas em um controle auxiliar, quando isso ajudar na conciliação.
Já quando a equipe acompanha cada conta separadamente, registre os dois lados do mesmo movimento: a saída da conta de origem e a entrada na conta de destino, com data, valor e referência correspondentes. Assim, cada saldo individual fecha e o consolidado não soma a transferência como dinheiro novo. Confira também taxas bancárias à parte, porque elas representam uma saída distinta. Por fim, defina o escopo do relatório — quais contas inclui e quais saldos ficam fora — para que ninguém compare totais diferentes como se fossem o mesmo caixa.
Se o saldo projetado ficar apertado, use o quadro para identificar as datas e os lançamentos que exigem conferência. A partir daí, a gestão pode revisar prazos, valores e prioridades com as informações completas. Decisões sobre tributos, reconhecimento contábil, empréstimos ou contratos devem contar com orientação profissional apropriada.
Faça uma conferência curta em cada fechamento
No fim do período, compare cada entrada e saída realizada com extratos, comprovantes e registros de pagamento. Verifique se todas as movimentações aparecem uma vez, se os valores líquidos correspondem aos créditos e débitos e se o saldo final coincide com o disponível. Quando uma linha ficar sem documento ou explicação, marque-a para apuração em vez de completar o dado por suposição.
Por exemplo, se o extrato mostrar um crédito menor que o total de vendas agrupadas, confira a liquidação e eventuais deduções antes de lançar a diferença. Se uma compra aparecer no cartão e na conta, confirme se houve pagamento da fatura ou apenas autorização da transação; não conte o mesmo compromisso duas vezes.
Para a visão mais ampla — compromissos, projeções, responsabilidades e decisões financeiras — consulte também o guia de gestão financeira hoteleira. Aqui, o foco permanece no passo a passo do controle de caixa: registrar, somar, conferir e levar o saldo reconciliado para o período seguinte.
Com uma rotina simples e consistente, a equipe consegue explicar de onde veio cada valor e em que data ele alterou o caixa. Se o método escolhido deixar dúvidas, ajuste os campos e as categorias antes de ampliar o controle. O importante é que outra pessoa consiga refazer a conta a partir dos registros.