Acrescentar 50% a um custo não significa obter 50% de lucro sobre a venda. A diferença começa no denominador: uma conta parte do custo; a outra, do preço. Para entender o markup para hotéis, vale nomear essa base antes de interpretar o percentual.
Considere um exemplo fictício, exclusivamente aritmético. Uma hospedagem usa R$ 100 como custo-base de um serviço adicional e considera um preço de R$ 150. A diferença é R$ 50. Contudo, esses valores não representam uma diária, um hotel real nem uma recomendação comercial. Como o exemplo não informa todos os custos e despesas, ele também não permite calcular lucro líquido.
A proposta deste guia é conferir o significado das contas, não encontrar um índice ideal para sua propriedade. Comece por distinguir fator, acréscimo e base de comparação. Depois, leve as premissas aos responsáveis pela análise financeira antes de usar um resultado na operação.
Fator de markup e acréscimo não usam o mesmo formato
Na explicação do Sebrae RN sobre markup, o multiplicador parte do custo para formar um preço. Já a margem de lucro usa o preço de venda como base e pressupõe considerar custos e despesas. Essa distinção conceitual orienta a leitura a seguir; não transforma nosso exemplo simplificado em apuração de resultado.
No cenário fictício, dividir o preço de R$ 150 pelo custo-base de R$ 100 resulta no fator 1,5. Portanto, multiplicar R$ 100 por 1,5 reproduz aquele preço. Porém, o fator não é uma porcentagem de lucro: ele expressa a relação entre os dois valores definidos no exercício.
- Fator multiplicador: R$ 150 ÷ R$ 100 = 1,5.
- Acréscimo em reais: R$ 150 − R$ 100 = R$ 50.
- Acréscimo sobre o custo-base: R$ 50 ÷ R$ 100 × 100 = 50%.
Assim, fator 1,5 e acréscimo de 50% descrevem a mesma relação neste exemplo, mas não são o mesmo formato de expressão. Dizer apenas “o markup é 50” deixa a unidade ambígua. Por isso, escreva se está falando de fator, percentual ou valor em reais e indique a base correspondente.
A mesma diferença muda de percentual com outra base
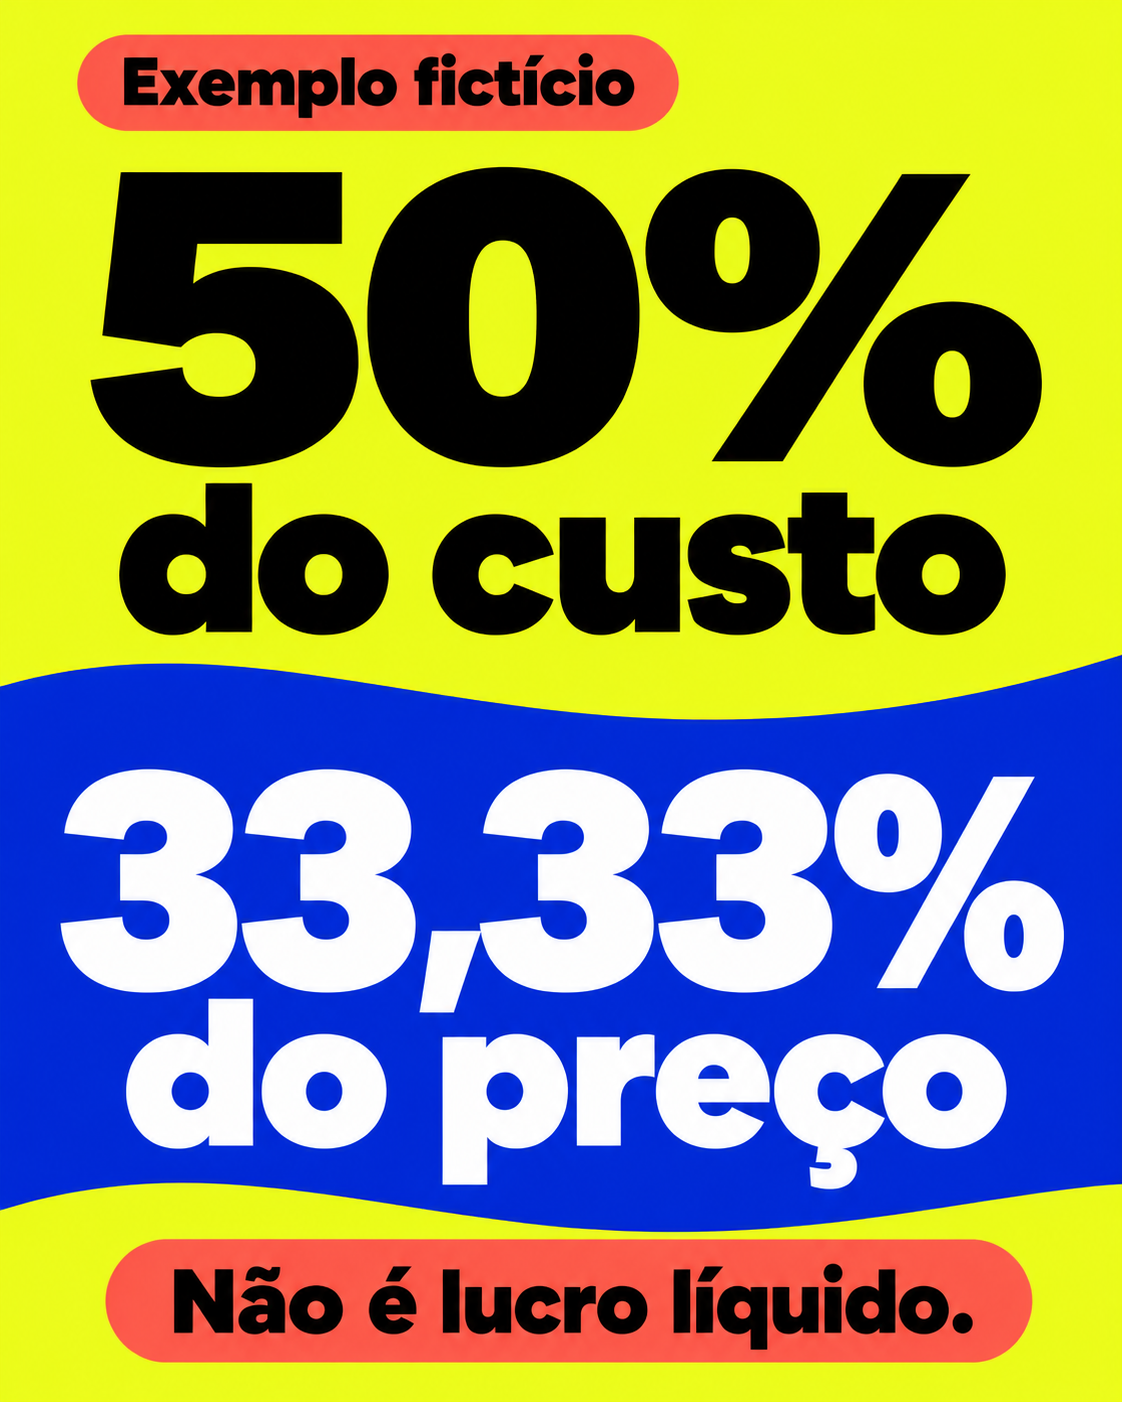
Agora mantenha os R$ 50 de diferença e troque somente o denominador. Ao dividir R$ 50 pelo preço de R$ 150, o resultado é aproximadamente 33,33%. Assim, a diferença em reais não mudou; mudou o valor usado como referência para expressá-la.
Diferença sobre o preço: R$ 50 ÷ R$ 150 × 100 ≈ 33,33%.
Por isso, não compare 50% e 33,33% como se um demonstrasse uma melhora de desempenho. Não são dois resultados de hotéis nem dois períodos. São duas leituras da mesma diferença fictícia: uma sobre o custo-base e outra sobre o preço.
Também não chame os 33,33% de margem de lucro líquido. Ainda faltam informações sobre o que entrou nos R$ 100 e quais outros gastos existem. O exercício mostra apenas a relação entre valores escolhidos. Para apurar uma margem real, é necessário definir o resultado analisado e o conjunto de custos e despesas correspondente.
Defina o custo-base antes de escolher um multiplicador
Um cálculo pode estar matematicamente correto e, mesmo assim, não responder à pergunta da gestão. Isso acontece, por exemplo, quando alguém entende “custo” como o valor de um único item, enquanto outra pessoa presume que a base inclui toda a prestação do serviço. O mesmo número passa a carregar significados diferentes.
Antes de discutir o fator, descreva o que compõe a base. Qual serviço ou item está em análise? Qual unidade a conta considera? Quais valores estão confirmados e quais são estimativas? Além disso, identifique a origem e o período dos registros. Sem essa descrição, repetir o fator de outra conta não garante uma comparação equivalente.
No exemplo, “R$ 100 de custo-base” é uma premissa didática, não uma classificação contábil pronta. O texto não informa se esse valor inclui materiais, trabalho ou outros componentes. Portanto, ele não pode servir de atalho para determinar o custo de um serviço real do hotel.
Da mesma forma, não transforme uma despesa mensal em custo unitário sem explicitar o critério de alocação. A escolha depende da análise que os responsáveis pretendem fazer. Quando houver dúvida sobre classificação, rateio ou tratamento fiscal, procure orientação profissional adequada; este guia não define essas regras para a sua propriedade.
Confira se a conta repete ou omite algum gasto
Depois de delimitar a base, veja como os demais componentes entram no modelo utilizado. Um item já incluído no custo não deve aparecer novamente como se fosse um gasto adicional diferente. Por outro lado, deixar uma despesa fora da conta não faz com que ela deixe de existir na operação.
Uma conferência útil começa pelo significado de cada linha, não por acrescentar percentuais por precaução. Registre o que o valor representa e de onde ele veio. Se a equipe não souber explicar um componente, mantenha a dúvida visível em vez de preencher a lacuna com uma taxa genérica.
Além disso, separe uma estimativa usada no planejamento de um valor efetivamente observado. O preço considerado no exercício não prova que uma venda ocorreu; a venda, por sua vez, não demonstra recebimento imediato ou lucro. São perguntas distintas, e a conta de markup não substitui os registros que respondem a cada uma.
Essa revisão também evita misturar modelos. Uma fórmula pode usar custos em reais e parcelas expressas sobre o preço de venda. Outra comparação pode examinar apenas o acréscimo sobre uma base definida. Antes de reunir os resultados, confira a unidade e o denominador de cada parcela com quem preparou a análise.
O markup não entrega uma tarifa pronta para o hotel
O fator 1,5 deste artigo foi escolhido para explicar a aritmética. Ele não indica quanto cobrar, qual margem buscar ou se o mercado aceitará determinado preço. Também não demonstra demanda, ocupação, receita futura ou vantagem de um sistema de gestão.
Se a dúvida envolver uma mudança de diária, o problema já ultrapassa a relação matemática entre custo e preço. Nesse caso, o guia de revenue management na hotelaria trata de registrar a hipótese e revisar a decisão com contexto, sem prometer resultado. Aqui, o recorte permanece na leitura da base do percentual.
Antes de levar uma conta à reunião, escreva três informações junto do resultado: a base usada, o formato do número e o que ele não mede. Por exemplo: “fator multiplicador sobre um custo-base definido; não é apuração de lucro líquido”. Essa identificação permite discutir a premissa sem atribuir ao cálculo uma conclusão que ele não sustenta.
Em resumo, confira primeiro “percentual de quê?”. No exemplo fictício, acrescentar 50% a R$ 100 leva a R$ 150, e os R$ 50 representam aproximadamente 33,33% desse preço. Nenhuma dessas duas divisões informa, sozinha, o lucro da hospedagem. O uso responsável do markup começa por manter essa diferença clara.